P/B so sánh giá thị trường của vốn chủ sở hữu với giá trị sổ sách của phần vốn đó. Tuy nhiên, để hiểu mức định giá này có hợp lý hay không, nhà đầu tư cần xem xét doanh nghiệp từ hai góc nhìn.
1. Hai góc nhìn định giá P/B
1.1 Góc nhìn thứ nhất: Giá trị tài sản có thể thu hồi.
Ở góc nhìn này, nhà đầu tư quan tâm đến giá trị thực tế của tài sản sau khi xem xét khả năng thu hồi và các nghĩa vụ phải thanh toán. Câu hỏi quan trọng là: Giá thị trường đang cao hay thấp hơn giá trị tài sản ròng mà doanh nghiệp có thể thu hồi nếu thanh lý?
Để trả lời, cần kiểm tra chất lượng tài sản và xác định liệu giá trị sổ sách có phản ánh hợp lý giá trị kinh tế thực tế hay không.
Nếu giá thanh lý vượt trên giá trị ghi sổ, P/B >1 sẽ là hợp lý. Ngược lại, nếu giá trị thanh lý bé hơn giá trị sổ sách, P/B <1 mới là phù hợp.
1.2 Góc nhìn thứ hai: Hiệu quả sử dụng vốn trong dài hạn.
Ở góc nhìn này, nhà đầu tư xem xét doanh nghiệp tiếp tục hoạt động có thể tạo ra bao nhiêu lợi nhuận từ nguồn vốn chủ sở hữu. Câu hỏi không chỉ là doanh nghiệp đang sở hữu những tài sản gì, mà còn là doanh nghiệp sử dụng nguồn lực đó hiệu quả đến đâu và có thể duy trì khả năng sinh lời trong tương lai hay không.
Hai góc nhìn có liên hệ với nhau nhưng không thay thế nhau. Chất lượng tài sản ảnh hưởng đến độ tin cậy của giá trị sổ sách; hiệu quả sử dụng vốn giúp giải thích vì sao các doanh nghiệp có thể được thị trường định giá P/B khác nhau.
Trong chương này, trước hết chúng ta sẽ xem xét những trường hợp khiến giá trị sổ sách khác với giá trị tài sản thực tế. Từ đó, có thể hiểu vì sao P/B thấp chưa chắc đã rẻ, cũng như vì sao việc đánh giá doanh nghiệp cần đi xa hơn giá trị tài sản và xem xét cả hiệu quả kinh doanh.
Tham khảo thêm: Hiểu đúng về P/B và cách áp dụng
2. Giá trị tài sản và hiệu quả sử dụng vốn
2.1. Khi giá trị tài sản thực tế cao hơn giá trị sổ sách
Theo nguyên tắc kế toán, tài sản về cơ bản được ghi nhận dựa trên chi phí hình thành và các quy định kế toán liên quan.
Điều đó có thể khiến giá trị ghi sổ của một số tài sản khác đáng kể so với giá trị thị trường tại thời điểm nhà đầu tư đánh giá.
Ví dụ doanh nghiệp sở hữu những khu đất có giá trị từ nhiều năm trước. Khi đất được ghi nhận vào sổ sách ở mức thấp, giá trị sổ sách có thể không phản ánh hết giá trị thị trường hiện tại.
Nếu chỉ nhìn vào P/B mà không xem xét đặc điểm tài sản, nhà đầu tư có thể bỏ qua một phần giá trị kinh tế của doanh nghiệp.
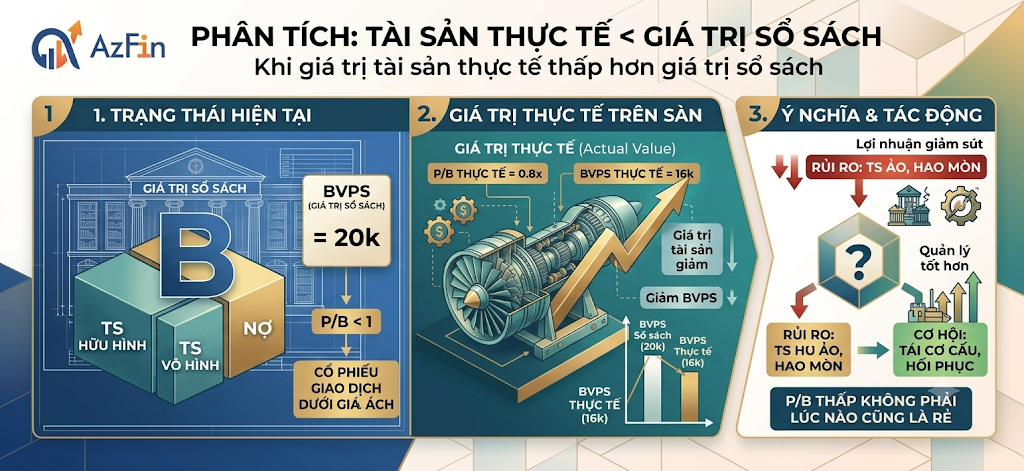
2.2. Khi giá trị tài sản thực tế thấp hơn giá trị sổ sách
Trường hợp ngược lại cũng có thể xảy ra.
Hãy hình dung một doanh nghiệp đầu tư hàng nghìn tỷ đồng vào một dự án nhà máy nhưng dự án bị đình trệ, không vận hành như dự kiến.
- Chi phí hình thành nhà máy ban đầu là 4.000 tỷ đồng.
- Chi phí lãi vay trong thời gian xây dựng được vốn hóa thêm 1.000 tỷ đồng.
- Tổng giá trị ghi sổ của tài sản có thể lên tới 5.000 tỷ đồng.
Nhưng nếu nhà máy không hoạt động, xuống cấp hoặc khó thanh lý, giá trị kinh tế thực tế của tài sản có thể thấp hơn đáng kể.
Khi đó, vốn chủ sở hữu ghi trên báo cáo tài chính có thể không phản ánh đúng giá trị mà nhà đầu tư kỳ vọng thu hồi từ tài sản.
Hai góc nhìn định giá P/B – Giá trị tài sản và hiệu quả sử dụng vốn
Nếu sử dụng P/B mà không nhận diện được vấn đề này, nhà đầu tư có thể đánh giá cổ phiếu rẻ trong khi nền tảng tài sản không thực sự vững chắc.
P/B chỉ có ý nghĩa khi giá trị sổ sách được hiểu trong mối liên hệ với chất lượng tài sản thực tế.
Không nên xem giá trị ghi sổ là một mức giá bảo đảm cho nhà đầu tư.
2.3. Khi chất lượng tài sản và thông tin tài chính có vấn đề
Một doanh nghiệp có thể ghi nhận vốn chủ sở hữu lớn trên báo cáo tài chính. Tuy nhiên, nếu tài sản không có thực, bị ghi nhận sai lệch hoặc có vấn đề nghiêm trọng về chất lượng, con số này có thể không phản ánh đúng nền tảng kinh tế của doanh nghiệp.
MTM là một ví dụ cảnh báo về rủi ro gian lận liên quan đến tài sản và vốn doanh nghiệp.
Điều quan trọng ở đây không phải là áp dụng một con số cụ thể cho mọi trường hợp, mà là nhận thức được rằng:
- Giá trị sổ sách có thể bị sai lệch nếu thông tin tài chính không đáng tin cậy.
- Chất lượng tài sản cần được xem xét trước khi đánh giá P/B.
- Không nên sử dụng P/B để biện minh cho việc đầu tư vào doanh nghiệp có dấu hiệu gian lận hoặc tài sản không đáng tin cậy.
2.4. Khi giá trị kinh tế chưa được phản ánh đầy đủ trong sổ sách
Giá trị sổ sách cũng có một giới hạn khác: một số tài sản vô hình quan trọng có thể không được phản ánh đầy đủ trong vốn chủ sở hữu kế toán.
Một số ví dụ như: Thương hiệu, bằng sáng chế, giấy phép độc quyền, những lợi thế kinh doanh được hình thành qua thời gian…
Một thương hiệu mạnh có thể giúp doanh nghiệp có lợi thế so với đối thủ. Những bằng sáng chế hoặc quyền khai thác nhất định cũng có thể mang giá trị kinh tế đáng kể.
Tuy nhiên, giá trị kinh tế của các yếu tố này không nhất thiết được thể hiện đầy đủ trong giá trị sổ sách.
Ví dụ như Apple – doanh nghiệp có nhiều tài sản vô hình và lợi thế kinh doanh, trong khi vốn chủ sở hữu kế toán có thể không phản ánh đầy đủ các yếu tố đó.
Tham khảo thêm: VN30 là gì? VN30 gồm những mã nào
Điều này giúp giải thích vì sao một doanh nghiệp có thể có P/B cao mà chưa thể kết luận ngay rằng cổ phiếu đắt.
Những ví dụ trên cho thấy giá trị sổ sách có thể khác với giá trị kinh tế thực tế của doanh nghiệp. Vì vậy, khi sử dụng P/B, nhà đầu tư cần kiểm tra chất lượng tài sản trước khi đánh giá mức định giá.
Tuy nhiên, chất lượng tài sản mới chỉ giúp chúng ta hiểu nền tảng giá trị của vốn chủ sở hữu. Với doanh nghiệp tiếp tục hoạt động, còn một câu hỏi quan trọng: Nguồn vốn đó có thể tạo ra bao nhiêu lợi nhuận?
Để hiểu vì sao các doanh nghiệp có thể được định giá P/B khác nhau dù có quy mô vốn chủ sở hữu tương đương, chúng ta cần xem xét hiệu quả sử dụng vốn, được phản ánh một phần qua chỉ số ROE.
Trên đây là toàn bộ nội dung AzFin muốn gửi đến NĐT. Hy vọng rằng những nội dung này sẽ giúp ích cho NĐT trong quá trình đầu tư.
3. Tổng kết
Hãy theo dõi AzFin thường xuyên vì AzFin luôn đem lại những bài viết thú vị và nhiều bài học bổ ích về đầu tư.
Tham gia ngay Group Đầu tư giá trị của AzFin Việt Nam để có thể nhận các bản tin đầu tư chất lượng.
Liên hệ với AzFin theo các thông tin dưới đây:
- Hotline: 0936 322 525
- Fanpage AzFin Việt Nam: https://www.facebook.com/AzFinVietNam
- Youtube: Chứng khoán TV AzFin Việt Nam
- Zalo Official AzFin Việt Nam: AzFin Việt Nam
- Tiktok: chungkhoanazfin
- Cộng đồng Tích sản Cổ phiếu: https://tichsancophieu.vn/
- Tham khảo các khóa học của AzFin: https://academy.azfin.vn/


